
¿Se puede pedir una hipoteca para una casa prefabricada?
Publicado el 9 de julio de 2026 · Actualizado el 24 de septiembre de 2026 · Moduly Homes
En España, sí se puede pedir una hipoteca para una casa prefabricada, y lo que lo decide no es el material ni la fábrica: es si la casa se queda para siempre donde la pones o se puede llevar a otro sitio. Aquí ves qué mira el banco antes de decir que sí, cómo te va dando el dinero mientras se levanta la casa, dónde choca eso con lo que cobra el fabricante y qué queda cuando no hay hipoteca.
Respuesta rápida
Sí, si la casa es un inmueble: anclada a un terreno tuyo, con licencia y con la obra nueva inscrita en el Registro. Si se puede trasladar sin romperla, es un bien mueble y no se hipoteca.
Se financia como una obra, no como una compra: la hipoteca autopromotor presta sobre la tasación de la casa terminada (normalmente hasta el 80 %) y suelta el dinero a medida que se certifica la obra.
El choque de la prefabricada: lo que pagues al fabricante mientras la hace en su taller sale antes de que haya obra que certificar en tu parcela. Y BBVA, por ejemplo, la excluye de su hipoteca autopromotor.
Sin hipoteca, préstamo personal, y bastante más caro: el crédito al consumo sale a un 7,59 % TAE de media, frente al 2,94 % del de vivienda (Banco de España, junio de 2026).
Para calcular cuánto pedir: 100 m² llave en mano salen por unos 164.000 € a la mediana del mercado, sin contar el terreno ni lo que el precio deje fuera.
| La casa | ¿Hipoteca? | Cómo se financia |
|---|---|---|
| Anclada a tu parcela, con licencia | Sí | Hipoteca autopromotor |
| Terminada e inscrita en el Registro | Sí | Hipoteca como la de cualquier vivienda |
| En suelo rústico, sin licencia de vivienda | No | Ninguna hasta tener licencia |
| Casa móvil o tiny house con ruedas | No: es un bien mueble | Préstamo personal |
| En una parcela alquilada | No | Préstamo personal |
Hipoteca para una casa prefabricada: decide si es un inmueble
Solo se hipoteca un inmueble (artículo 106 de la Ley Hipotecaria): lo que no se puede separar del suelo sin romperlo, según el Código Civil (artículo 334).
- Inmueble: anclada a una cimentación en un terreno tuyo, con licencia y la obra nueva inscrita, sea de madera, hormigón, acero o contenedor.
- Mueble: se puede llevar a otro sitio sin romperla, como una casa con ruedas. Que el Tribunal Supremo le exija licencia (sentencia de 5 de diciembre de 2024) no la hace inmueble.
La misma línea decide el IVA: 10 % si queda unida al suelo de forma permanente, 21 % si se puede trasladar sin romperla (consulta V5259-26 de la Dirección General de Tributos, julio de 2026).
Qué te pide el banco
Lo mismo que para una casa de obra, y casi todo son papeles que ya necesitas para construir:
- El terreno a tu nombre e inscrito, en suelo donde quepa una vivienda (qué licencia hace falta, en permisos para una casa prefabricada).
- Proyecto visado, licencia de obra y presupuesto.
- Tasación de una sociedad homologada por el Banco de España. La pagas tú, y el banco tiene que aceptar una que ya tengas sin caducar.
Notaría, registro, gestoría y el impuesto de la escritura los paga el banco. Y te tiene que dar la FEIN, la ficha con las condiciones, al menos diez días antes de firmar.
La hipoteca autopromotor: el dinero llega por fases
Lo habitual es la hipoteca autopromotor: el banco presta sobre la tasación de la casa terminada, normalmente hasta el 80 %, y te da el dinero por fases.
- Lo vas sacando en proporción a la obra hecha, contra certificaciones del arquitecto director que revisa la tasadora.
- El último pago llega con la casa terminada, su licencia de primera ocupación y la obra inscrita.
- Mientras tanto, pagas solo los intereses de lo que has sacado.
Mira cuánto dura ese plazo: en la minuta de Caja de Ingenieros, si se acaba antes que la obra, lo que no hayas sacado va a amortizar el préstamo. Los plazos reales, en cuánto tarda una casa modular.
Donde choca con una prefabricada: los pagos al fabricante
Una casa de obra crece en tu parcela y el banco la paga según crece; una prefabricada se hace en buena parte en un taller:
- Si el fabricante cobra al firmar o según fabrica, ese dinero sale antes de que haya obra que certificar en tu parcela: o lo adelantas tú, o pactas pagos por hitos que el banco pueda comprobar.
- Hay bancos que no la aceptan: BBVA avisa de que su hipoteca autopromotor no admite casas prefabricadas.
Antes de firmar con el fabricante, pregunta al banco si la acepta y cómo certifica lo que se fabrica fuera de la parcela. El reparto de los pagos, en casa prefabricada paso a paso.
Cuánto pedir: la casa terminada, y lo que su precio deja fuera
El banco tasa la casa terminada en tu terreno, no el precio anunciado:
- Una casa llave en mano sale a una mediana de 1.639 €/m² (137 casas de 21 fabricantes); por material y tamaño, en el comparador de precios por m².
- Muchos de esos precios son un «desde» (50 de 189).
- La cimentación entra en el precio en 42 de esas 189 casas, y el IVA en 8. Lo que no entre, súmalo, con el terreno, las acometidas y la licencia.
Y un proyecto pequeño puede no llegar al importe mínimo del banco, que idealista sitúa en unos 50.000 €. No son pocas las casas que cuestan menos (el 40 % de las que publican precio).
Cuándo no hay hipoteca, y cómo se paga entonces
Si la casa es un bien mueble, o va en una parcela alquilada, no hay hipoteca:
- Préstamo personal: la vía de las casas móviles y las tiny houses, y bastante más cara: el tipo medio del crédito al consumo más que duplica el de la vivienda, según el Banco de España.
- Hipoteca al final: si la casa acaba anclada e inscrita como vivienda, ya se puede hipotecar, y con esa hipoteca cancelar el préstamo de la obra, si un banco te la concede.
Cada banco decide: compáralos antes de firmar con el fabricante
Ninguna condición es universal: cada banco decide cuánto financia, a cuántos años, cuánto ahorro pide y si acepta una prefabricada. El material casi no cuenta.
Compara ofertas con el proyecto y el presupuesto del fabricante en la mano: cuantas más partidas incluya, menos pagos quedan sueltos. La Era de Atlántida Homes y la Guadarrama de MasArea Modular incluyen proyecto, licencia y cimentación; la Guadalquivir de The Corten Company, una casa contenedor, proyecto y cimentación, pero no la licencia.
Si la casa se va a quedar anclada en un terreno tuyo, prepárala como una obra y habla con el banco antes de firmar con el fabricante; si se va a poder mover, cuenta con un préstamo personal. Después, compara modelos y precios en Moduly Homes.
Preguntas frecuentes
¿Se puede pedir una hipoteca para una casa prefabricada en España?
Sí, si es un bien inmueble: anclada a un terreno tuyo, con licencia de obra y con la obra nueva inscrita en el Registro de la Propiedad. Si se puede trasladar sin romperla, como una casa con ruedas, es un bien mueble y se financia con un préstamo personal. El material no cambia la respuesta.
¿Cuánto financia el banco?
Normalmente, hasta el 80 % del valor de tasación, según el Banco de España, aunque cada entidad fija su política. En autopromoción suelen pedir más ahorro: BBVA habla de aportar entre un 30 y un 40 % del total. Y los bancos suelen fijar un importe mínimo, que idealista sitúa en unos 50.000 €.
¿Qué pasa si el fabricante me pide pagar antes de que el banco suelte el dinero?
Que ese dinero lo adelantas tú, porque la hipoteca autopromotor paga según la obra certificada, y lo que se fabrica en un taller todavía no está en tu parcela. Antes de firmar, pregunta al banco cómo certifica esa fase y pacta con el fabricante pagos por hitos comprobables.
¿Se puede hipotecar una casa móvil o una tiny house?
No, mientras se pueda trasladar sin romperla: es un bien mueble, y solo los inmuebles se hipotecan. Que el Tribunal Supremo le exija licencia como a una vivienda no cambia eso. Se financia con un préstamo personal, bastante más caro que una hipoteca.
¿Puedo hipotecar una casa prefabricada en suelo rústico?
Solo si se puede legalizar como vivienda, y en suelo rústico eso es la excepción que fija cada comunidad autónoma. Sin licencia no se inscribe la obra nueva, y sin inscripción no hay hipoteca. Pregunta en tu ayuntamiento antes de comprar la parcela.
Casas que puedes ver ahora
Ver el catálogo de modelos →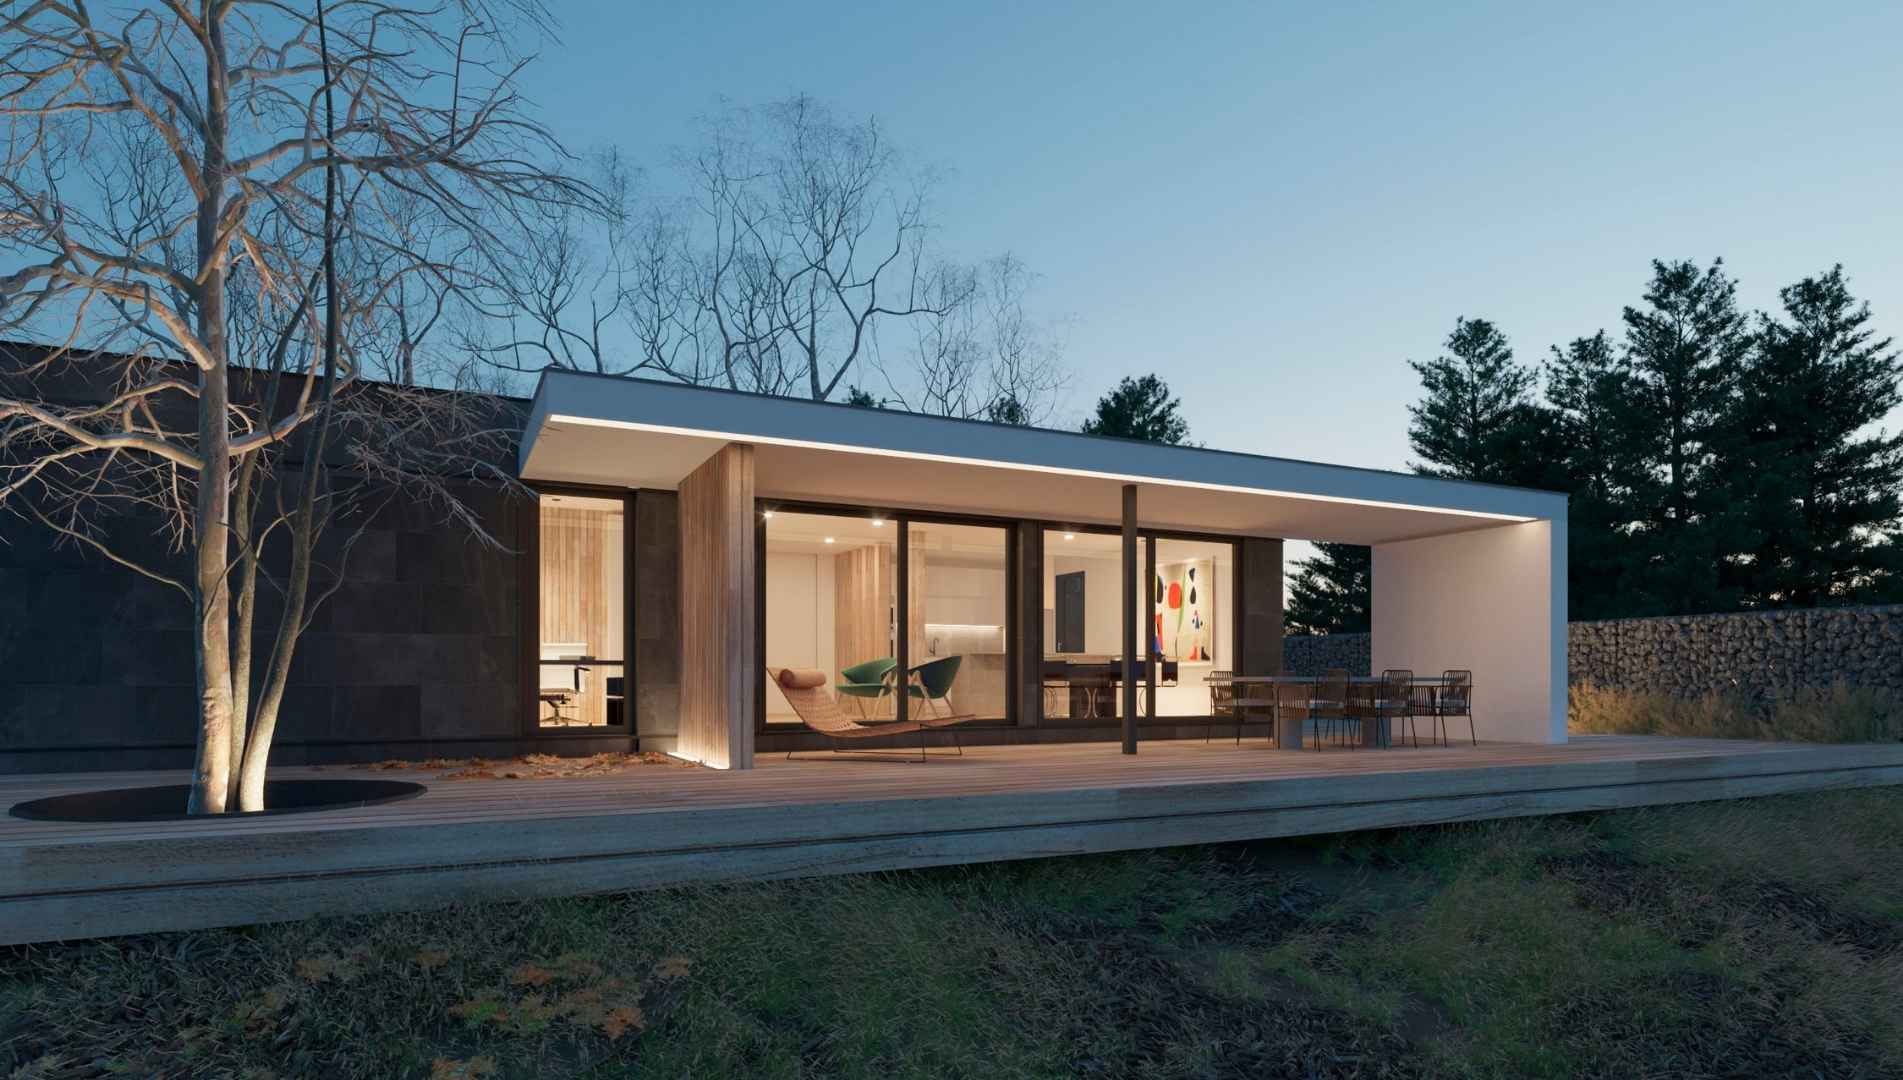 Render 3DYa montada
Atlántida Homes
Casa prefabricada modular Era de una planta
 Render 3DYa montada
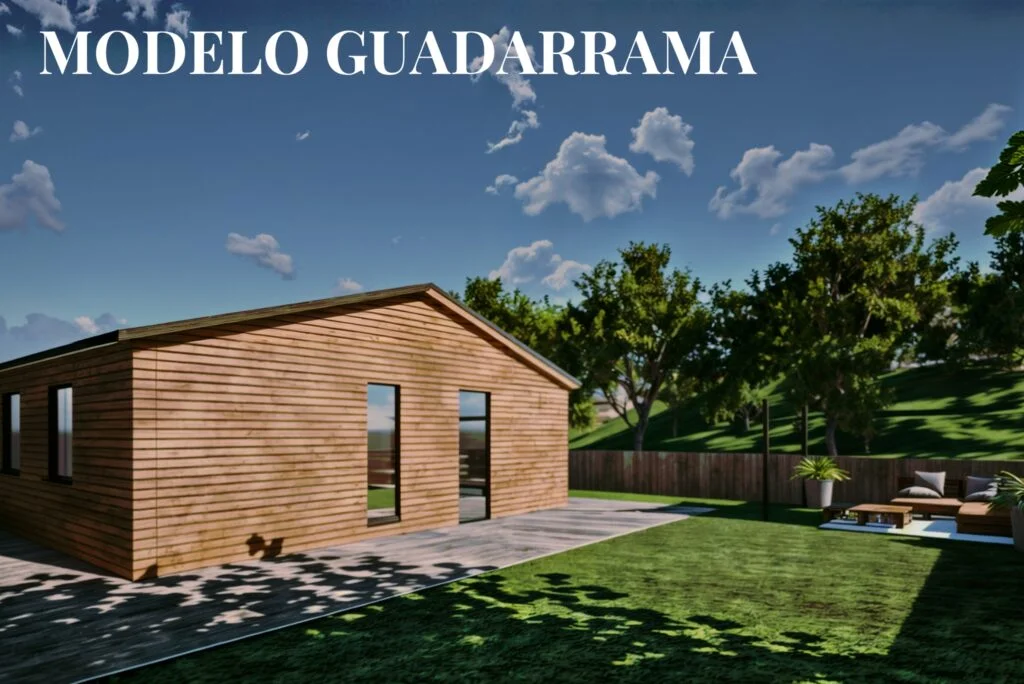
MasArea Modular
Casa prefabricada de hormigón modelo Guadarrama
 Render 3DYa montada
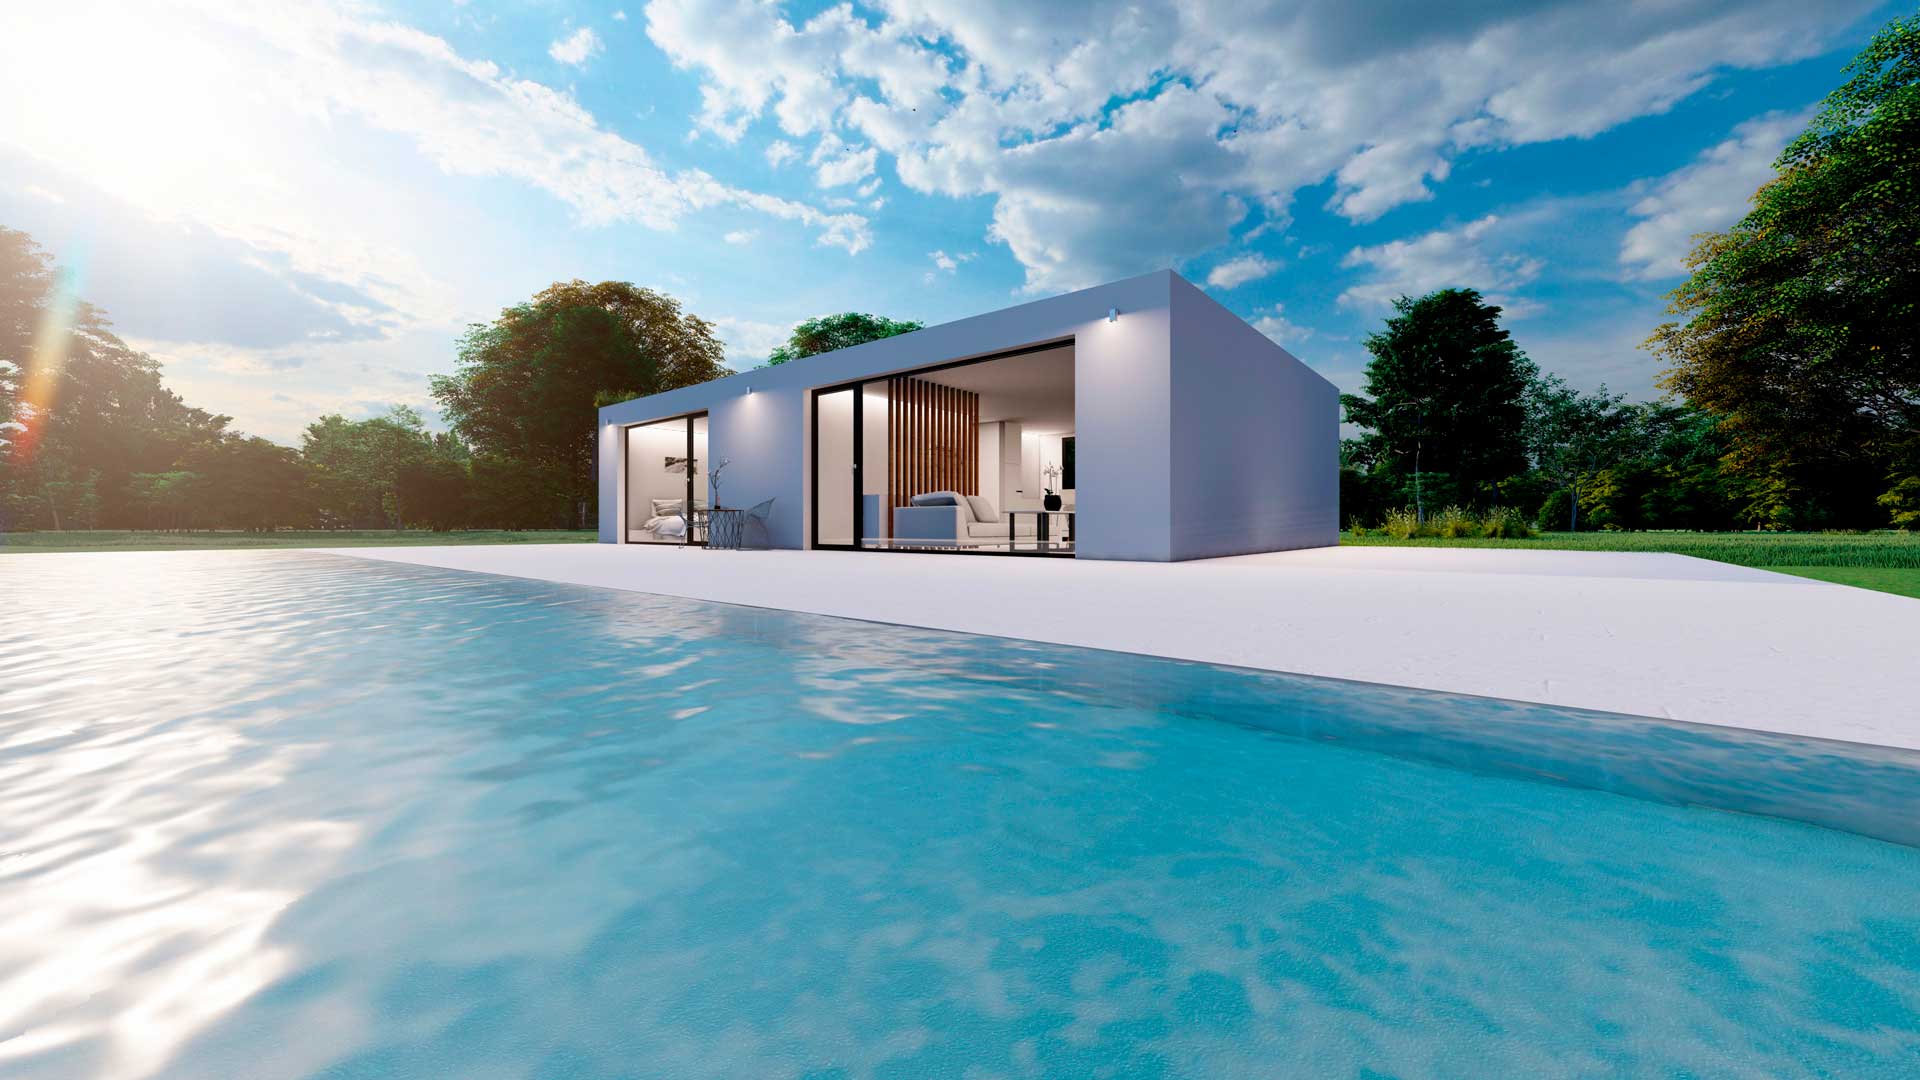
The Corten Company
Casa contenedor prefabricada modelo Guadalquivir, 2 dormitorios
Sigue leyendo
Fuentes
- 1BOE. Código Civil (arts. 334 y 335, bienes inmuebles y muebles) · boe.es
- 2BOE. Ley Hipotecaria (art. 106, qué bienes se pueden hipotecar) · boe.es
- 3BOE. Ley 5/2019 reguladora de los contratos de crédito inmobiliario (arts. 14 y 15) · boe.es
- 4Banco de España, Portal del Cliente Bancario. La tasación no solo es un mero trámite (marzo de 2024) · clientebancario.bde.es
- 5Banco de España, Portal del Cliente Bancario. Gastos asociados a la hipoteca · clientebancario.bde.es
- 6Banco de España. Boletín Estadístico, cuadro 19.6: tipos de interés TAE de nuevas operaciones (junio de 2026) · bde.es
- 7Caja de Ingenieros. Minuta de préstamo hipotecario de autopromoción (información precontractual) · caixaenginyers.com
- 8BBVA. Pedir hipoteca para casas prefabricadas (y por qué su hipoteca autopromotor no las acepta) · bbva.com
- 9BBVA. Hipoteca autopromotor: construye tu propia vivienda · bbva.com
- 10idealista/news. Las claves de la hipoteca para una vivienda prefabricada en España (junio de 2024) · idealista.com
- 11Primera Lectura Ediciones. La DGT sobre el IVA de las casas prefabricadas (consulta V5259-26, julio de 2026) · primeralecturaediciones.com
- 12CGPJ. El Tribunal Supremo establece que las «mobile-home» exigen licencia urbanística (sentencia de 5 de diciembre de 2024) · poderjudicial.es
- 13Moduly Homes: catálogo de casas prefabricadas (precio, alcance y qué incluye, según los fabricantes) · modulyhomes.com